个人配资与银行贷款有何不同?
个人配资主要用于投资,审批速度较快;银行贷款通常资金用途更广且手续繁杂。
本文从定义、流程、风险、防范和利息计算等角度阐释个人配资,帮助读者全面理解个人配资的实际含义及合理利用方法。
个人配资为投资者补充资金提供便利渠道,但伴随一定风险。本文结合实际场景,详细介绍个人配资的基本概念、操作流程及注意事项,助力投资者理智选择与应用。
明确个人配资的定义与范围。
个人配资是指以个人名义,通过融资方式获得资金,用于股票等投资活动。
不同于银行贷款,个人配资通常由专业配资平台或个人对个人提供资金支持。
示意场景:陈先生通过某配资平台申请个人配资,获得一定增量资金用于其证券账户操作。
准确理解个人配资本质,建立合理融资预期。
规范流程保障配资顺利。
基本流程包括申请评估、签署合同、资金划拨及资金管理,投资者需配合完成多项审核步骤。
流程规范有助保障资金安全和权益保障,避免纠纷。
示意场景:刘女士先提交资产评估资料,通过方案审批,随后完成合同签约及资金到账流程。
流程清晰可控是成功个人配资的保证。
识别风险,有效规避。
风险包括利息成本高、杠杆过度、违约责任以及平台信息不透明等。
投资者需结合资金实力和风险承受能力合理配资。
示意场景:赵先生由于未仔细计算利息负担,导致还款压力过大,不得不提前平仓亏损。
风险认知是合理利用个人配资的前提。
科学计算利息,合理配置资金。
配资利息通常按天或月计收,计算方式须详见合同说明。
成本控制包括对利息费用、手续费等全面了解,并结合预期回报决策。
示意场景:孙女士依据合同条款准确核算利息支出,合理安排还款计划。
利息明晰有助投资者控制资金成本,避免负担过重。
选择正规平台保障资金安全。
投资者需核实平台资质、服务条款及资金安全机制。
避免盲目选择,重点关注合同条款和客户评价。
示意场景:周先生调查多家平台,选择了一家信息公开透明且资金托管严格的平台。
理性选择平台是安全配资的基础。
个人配资主要用于投资,审批速度较快;银行贷款通常资金用途更广且手续繁杂。
配资利息多按天计收,具体利率及计算方法由合同约定。
结合自身风险承受能力,控制借款比例及资金使用计划,有效管理杠杆。
关注平台资质安全、服务条款透明度及资金监管机制。
若合同不严谨或平台不正规,可能涉及合法性争议或资金安全隐患。
个人配资作为资金补充手段,具备便利性同时伴随相应风险。投资者应全面了解定义、流程和风险,科学计算利息并审慎选择平台。充分认识并防范各项风险,是实现资金合理利用与稳健投资的关键。
本文详细介绍了投资者在选择低风险股票配资时必须核验的关键信息,包括平台资质、杠杆比例、资金安全等方面,帮助投资者理性判断和规避潜在风险。
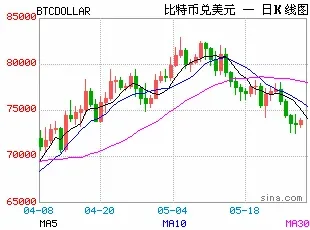
比特币ETF持续遭遇资金流出,暴露出加密市场结构中一个令人不安的现象——本应吸引买家回归的价格区间,反而成为部分投资者最集中抛售的区域。 根据K33 Research的数据,美国现货。
每经网首页 > 要闻 > 正文 2026-06-30 18:12:56 6月30日西安东站正式运营,西十高铁同步开通,这不仅是交通升级,更是陕西空间重构。它缩短时空距离,降低物流等成。
每经网首页 > 要闻 > 正文 2026-07-02 21:41:48 每经记者|李旭馗 每经编辑|陈俊杰 3周内,35家企业,港交所正迎来一轮极其密集的“上市潮”。“港交所快被挤爆。